Таблица с буквами A, B и C быстро превращается в решение: держать A на складе, а C больше не закупать. Такое решение может быть преждевременным. Сначала нужно понять, что измерено, какие документы попали в расчёт и почему товар оказался в своей группе.
Разберём ABC по чистой выручке после возвратов. Методика опирается на практику сверки данных Бизнес.Ру; числовой пример ниже полностью условный и не раскрывает продажи конкретной компании.
Проверяемый отчёт
От документов до решения о закупках
- 01Задать период
- 02Сверить данные
- 03Рассчитать группы
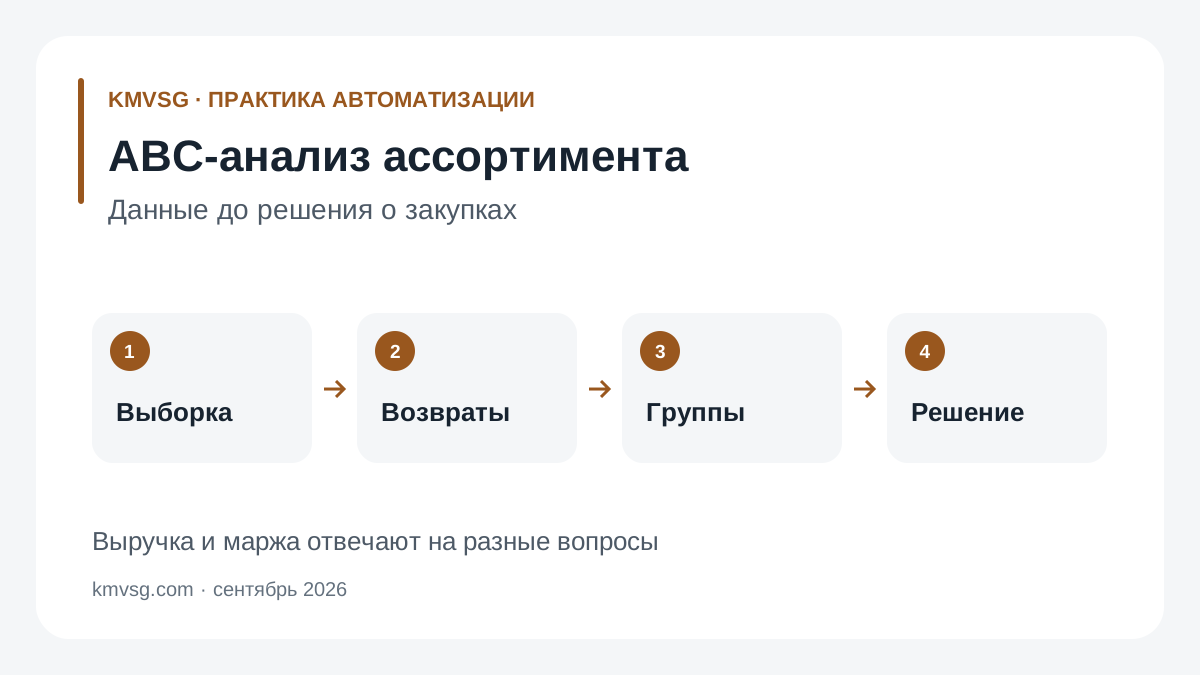
- 04Разобрать причины
- Выручка не равна прибыли
- Возвраты учитываются отдельно
- Категория C требует проверки контекста
Зафиксируйте метрику и границы выборки
Для отчёта нужно явно выбрать период, организацию, отдел, валюту и виды документов. В рассмотренной методике используются строки проведённых и не удалённых реализаций за вычетом строк возвратов покупателей. Заказы и непроведённые черновики сюда не подмешиваются.
Чистая выручка в этом отчёте — результат выбранных продаж минус выбранные возвраты. Это определение управленческого показателя для анализа ассортимента. Оно не заменяет бухгалтерскую отчётность и не показывает прибыль без себестоимости и других расходов.
Проверьте выгрузку до расчёта процентов
Суммы товарных строк сверяются с итогами исходных документов. Если есть скидки или суммы, не распределённые по строкам, правило их обработки нужно описать. Все ссылки на товары должны разрешаться в справочнике.
Ещё одна проверка — полнота выборки. Ошибка API или неполная страница не должна восприниматься как конец данных. Если пропущен крупный документ или возврат, распределение по группам изменится, хотя формулы будут выглядеть правильными.
В рабочем расчёте Бизнес.Ру от 28 сентября суммы строк полностью совпали с суммами шапок реализаций и возвратов, все товарные карточки были найдены, а валюта документов была единой. Именно такие контрольные признаки стоит требовать рядом с любым ABC-отчётом.
Как получаются группы A, B и C
По каждой позиции суммируют продажи, вычитают возвраты и получают чистую выручку за период. Позиции с положительным результатом сортируют по убыванию. Затем считают долю каждой в общей положительной выручке и накопленную долю.
В выбранной схеме группа A покрывает примерно первые 80%, B — следующие 15%, C — остаток. Дискретные товары редко попадают точно на границу, поэтому правило включения позиции, пересекающей порог, должно быть явно записано и одинаково применяться при повторах.
Нулевые и отрицательные позиции здесь выносятся в отдельную группу N. Поэтому сумма, относительно которой считаются доли A/B/C, отличается от общего результата ассортимента, если в нём есть отрицательные позиции.
Условный пример: одна таблица и два разных итога
Допустим, четыре позиции дали положительную чистую выручку 500, 300, 150 и 50 тысяч условных единиц. Их сумма — один миллион. Пятая позиция дала минус 10 тысяч из-за возвратов и попала в N. Общий результат всех пяти — 990 тысяч, но доли A/B/C рассчитаны от одного миллиона.
В этом учебном наборе границы совпали точно: первые две позиции составляют A, третья — B, четвёртая — C. Это иллюстрация расчёта, а не правило о том, сколько товаров должно быть в каждой группе.
| Позиция | Продажи − возвраты | Доля положительного итога | Накопленная доля | Группа |
|---|---|---|---|---|
| Товар 1 | 500 | 50% | 50% | A |
| Товар 2 | 300 | 30% | 80% | A |
| Товар 3 | 150 | 15% | 95% | B |
| Товар 4 | 50 | 5% | 100% | C |
| Товар 5 | −10 | Не участвует | Не участвует | N |
Почему C не обязательно нужно убрать
У товара может быть небольшой вклад в выручку, но важная роль в комплекте, сервисной замене или проектной поставке. Он мог появиться в конце периода и ещё не успеть набрать историю. Без этих сведений буква C описывает только место в выбранном расчёте.
Перед сокращением закупок проверьте остаток, скорость движения, обязательства перед клиентами и связи с другими товарами. Низкая выручка и залежалость — разные признаки. ABC не содержит срока хранения, если вы специально не добавили его в отчёт.
Отрицательный результат требует отдельного разбора
Возврат в текущем периоде может относиться к продаже прошлого периода. Поэтому N не доказывает, что товар хронически убыточен. Нужна проверка основания возвратов и результата на более длинном горизонте.
В практической работе полезно сравнить текущий период с полным доступным. Если позиция отрицательна только в коротком срезе, это повод посмотреть историю, а не сразу запретить закупку. Исправление ошибок учёта, возвраты и экономическое решение должны быть разделены.
ABC по выручке и ABC по марже отвечают на разные вопросы
Крупный оборот может сочетаться с небольшой маржой. Для анализа по валовой прибыли нужны подтверждённые затраты на проданные товары и одинаковое правило расчёта. Текущая закупочная цена из прайса не заменяет историческую себестоимость прошлой реализации.
Если нужных данных нет, честнее выпустить ABC по выручке с обозначенной границей, чем назвать результат анализом прибыльности. Дальше можно добавить отдельный расчёт маржи, частоту продаж по месяцам и концентрацию по клиентам.
Как сравнивать периоды и использовать отчёт
Неполный текущий год нужно сравнивать с таким же отрезком прошлого. Дополнительно проверяется, не изменились ли правила отнесения документов к отделу, ассортимент и полнота источника. Иначе изменение выборки можно принять за изменение продаж.
Итогом работы должен быть воспроизводимый отчёт: период, состав документов, методика групп, контрольные суммы и список исключений. Затем руководитель выбирает действия по группе A и причины для отдельного разбора в C/N. Автоматизация помогает регулярно повторять расчёт по тем же правилам.
Короткий чек-лист
- Зафиксировать период, отдел и метрику
- Учесть возвраты и статус документов
- Сверить суммы строк с итогами
- Проверить валюты и полноту выгрузки
- Описать правило пересечения порогов
- Разобрать C/N перед изменением закупок
- Для маржи получить историческую себестоимость
Ссылки и исходный код
В материале раскрыты запросы: ABC-анализ ассортимента, ABC по выручке, возвраты в ABC-анализе, автоматизация отчётов Бизнес.Ру.