В двух базах найдены одинаковые документы и суммы, но на главной странице УНФ показаны другие долги. Простое повторное проведение не объясняет, где именно возникло расхождение.
В октябрьской диагностике KMVSG разделил проверку заголовков, табличных частей и расчётных движений. Ниже — порядок разбора и подтверждённые границы выполненной работы.
1С и учётные системы
Диагностика обмена 1С
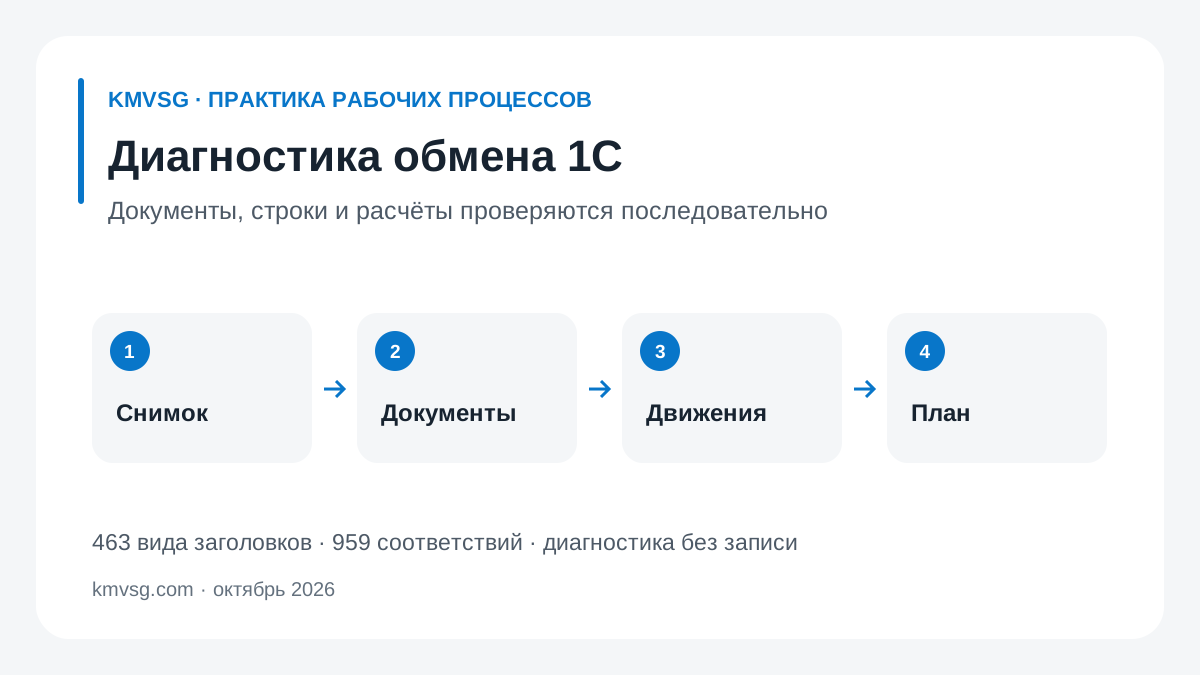
- 01Снимок
- 02Документы
- 03Движения
- 04План
- Сравниваем стороны, даты, суммы, статусы и строки с учётом разных структур баз.
- Разбираем денежный, товарный и расчётный слой отдельно. Совпадение заголовков не закрывает проверку.
- Для каждого отклонения сохраняем основание, проверку и блокирующие условия перед изменением.
Зафиксируйте период и организацию
Сравнение начинается с одинаковых границ: организация, даты, исключённые помеченные объекты и время снимка. Данные, прочитанные в разные моменты, могут измениться; такой набор не равен атомарной копии базы.
В нашем случае проверялся период с 1 января по 3 октября 2026 года. Все 463 запроса заголовков завершились успешно. При этом значительная часть объектов Бухгалтерии была служебными банковскими пакетами. Их нельзя объявлять отсутствующей первичкой в УНФ.
Проверяйте соответствия по нескольким признакам
Номер и сумма полезны для поиска, но для связи нужны также вид документа, организация, сторона и дата. Разные GUID справочников в двух базах не обязательно означают разных контрагентов; одинаковое название товара не делает карточки тождественными.
В проверке подтверждены 954 прямых и пять альтернативных соответствий. По использованному правилу дублей и разниц сумм заголовков не найдено. Ссылки на контрагентов и договоры сверялись по содержимым реквизитам, а похожие товары оставались отдельными карточками.
Совпадение заголовка дополните сверкой строк
В документе может совпасть итог при отличающихся количестве, цене, номенклатуре или налоговом поле. Сравнивайте доступные строки с учётом структур каждой конфигурации; отсутствие поля тоже нужно явно зафиксировать.
В октябрьском разборе у 142 поступлений, продаж, счетов и авансовых отчётов сопоставлены табличные данные. Найден пример с одинаковыми суммой и суммой НДС, но разным заполнением ставки: ноль в источнике и пустое значение в цели. Это самостоятельное замечание, даже когда итог документа совпал.
Разберите долги и авансы по аналитике
Следующий слой — движения и остатки. Для пары контрагент–договор могут одновременно существовать долг и аванс. Общий итог не показывает документ оплаты, основание зачёта и возвраты, поэтому его нельзя использовать как готовую сумму исправления.
В нашем кейсе часть управленческих операций уже была отражена, но не попадала в расчётный регистр. Повторное создание той же операции задвоило бы существующее отражение. Также проверены начальные расчёты и различия моделей учёта; совпадение банковского остатка не закрыло вопрос долгов.
План исправления отделяйте от выполненного действия
У плана должны быть источники, целевые документы, ссылки на оплаты, текущие ограничения и контроль после изменения. Перед применением нужно проверить актуальность снимка; корректировка, основанная на старом доступном авансе, может стать неверной после возврата.
В выполненной диагностике подготовлен структурный проект корректировок и блокирующие случаи. Исправления не применялись: доступ УНФ прерывался, а часть виртуальных остатков возвращала ошибку. В отчёте эти ограничения сохранены; наличие плана не выдаётся за исправленный учёт.
Завершайте диагностику отчётом о проверенном объёме
Полезный отчёт показывает, какие виды и строки прочитаны, какие связи подтверждены, где есть расхождение и что осталось недоступно. Он даёт проверяемую основу для следующего этапа, а не обещание исправить всё одной перепроводкой.
Результат этого кейса — 23-листовой отчёт и объяснение причин расхождений. В рамках проверки не выполнялись запись, проведение или исправление долгов. Для дальнейшей работы требуется отдельное согласование плана и контрольного изменения с владельцем учёта.
Короткий чек-лист
- Задать организацию и период
- Разделить первичку и служебные обмены
- Сверить стороны и строки документов
- Проверить движения, долги и авансы
- Учесть начальные остатки и уже отражённые операции
- Отделить план исправления от выполненных изменений
Ссылки и исходный код
В материале раскрыты запросы: Диагностика обмена 1С: Бухгалтерия и УНФ, 1С и учётные системы, Диагностика обмена 1С.